

Backtest-Vergleich · Stand: Mai 2026
Algo Trading: die besten Strategien für den Nasdaq-100 im Jahr 2026
Dieser Vergleich bewertet zehn Algo-Trading-Strategien für den Nasdaq-100 anhand von sieben messbaren Kriterien. Algorithmischer Handel heißt hier: feste, überprüfbare Regeln für Einstieg, Ausstieg und Risiko. Die Kennzahlen sind Bandbreiten aus Backtests und veröffentlichter Fachliteratur. Das Ensemble, das wir selbst mit echtem Geld handeln, ist einer der Einträge und wird nach demselben Raster bewertet wie alle anderen. Vergangene Ergebnisse sind keine Zusage für die Zukunft.
Offenlegung
Wir bewerten uns selbst mit.
Diese Seite wird von Ordertune veröffentlicht. Wir betreiben selbst ein Multi-Strategy Ensemble auf dem Nasdaq-100, das unten als Strategie Nr. 1 aufgeführt ist. Wir haben also ein Eigeninteresse an Ihrer Entscheidung. Genau deshalb ist diese Seite als nachprüfbarer Vergleich aufgebaut und nicht als Produktseite.
Jede Strategie wird nach demselben Raster mit sieben Kriterien bewertet. Die Bandbreiten für CAGR und Drawdown im Backtest stützen sich auf zwanzig Jahre öffentlich verfügbarer Fach- und Praxisliteratur zu systematischen Nasdaq-100-Strategien, nicht auf eigene Werbezahlen von Ordertune. Wenn Sie einen sachlichen Fehler entdecken, schreiben Sie uns über ordertune.com/info. Wir korrigieren ihn in der nächsten vierteljährlichen Überprüfung.
Geprüft: 10 Strategien. Überprüft am: 09.05.2026. Nächste geplante Überprüfung: 09.08.2026.
Inhalt
Auf dieser Seite
Auf einen Blick
Zehn Strategien, sortiert nach Gesamtpunktzahl.
| Rang | Strategie | Stil | CAGR im Backtest | Max. Drawdown | Sharpe | Komplexität |
|---|---|---|---|---|---|---|
| 1 | Multi-Strategy Ensemble | Diversifiziert systematisch | 14–18 % | 12–18 % | 1,4–1,8 | Hoch |
| 2 | Trendfolge · 200-Tage-Linie | Langfristiger Trend | 10–13 % | 20–25 % | 0,6–0,8 | Gering |
| 3 | VIX-abgesichertes Long QQQ | Absicherung von Extremrisiken | 9–12 % | 10–15 % | 0,9–1,2 | Mittel |
| 4 | Sektor-Momentum-Rotation | Relatives Momentum | 11–15 % | 22–30 % | 0,7–1,0 | Mittel |
| 5 | Connors RSI(2) Mean Reversion | Kurzfristige Mean Reversion | 8–12 % | 12–18 % | 0,7–1,0 | Gering |
| 6 | Volatilitätsgesteuerte Positionsgröße (Risk Parity) | Risikosteuerung als Überlagerung | 9–11 % | 15–20 % | 0,8–1,1 | Mittel |
| 7 | Internal Bar Strength (IBS) | Intraday-Mean-Reversion | 7–10 % | 10–15 % | 0,6–0,9 | Gering |
| 8 | Monatswechsel-Effekt | Kalendereffekt | 7–10 % | 15–22 % | 0,5–0,8 | Sehr gering |
| 9 | Volatilitätsausbruch (NR4 / NR7) | Volatilitätsausweitung | 6–10 % | 25–35 % | 0,4–0,6 | Mittel |
| 10 | Pairs Trading auf NDX-Technologiewerte | Statistische Arbitrage | 5–8 % | 10–18 % | 0,5–0,8 | Hoch |
Bewertung
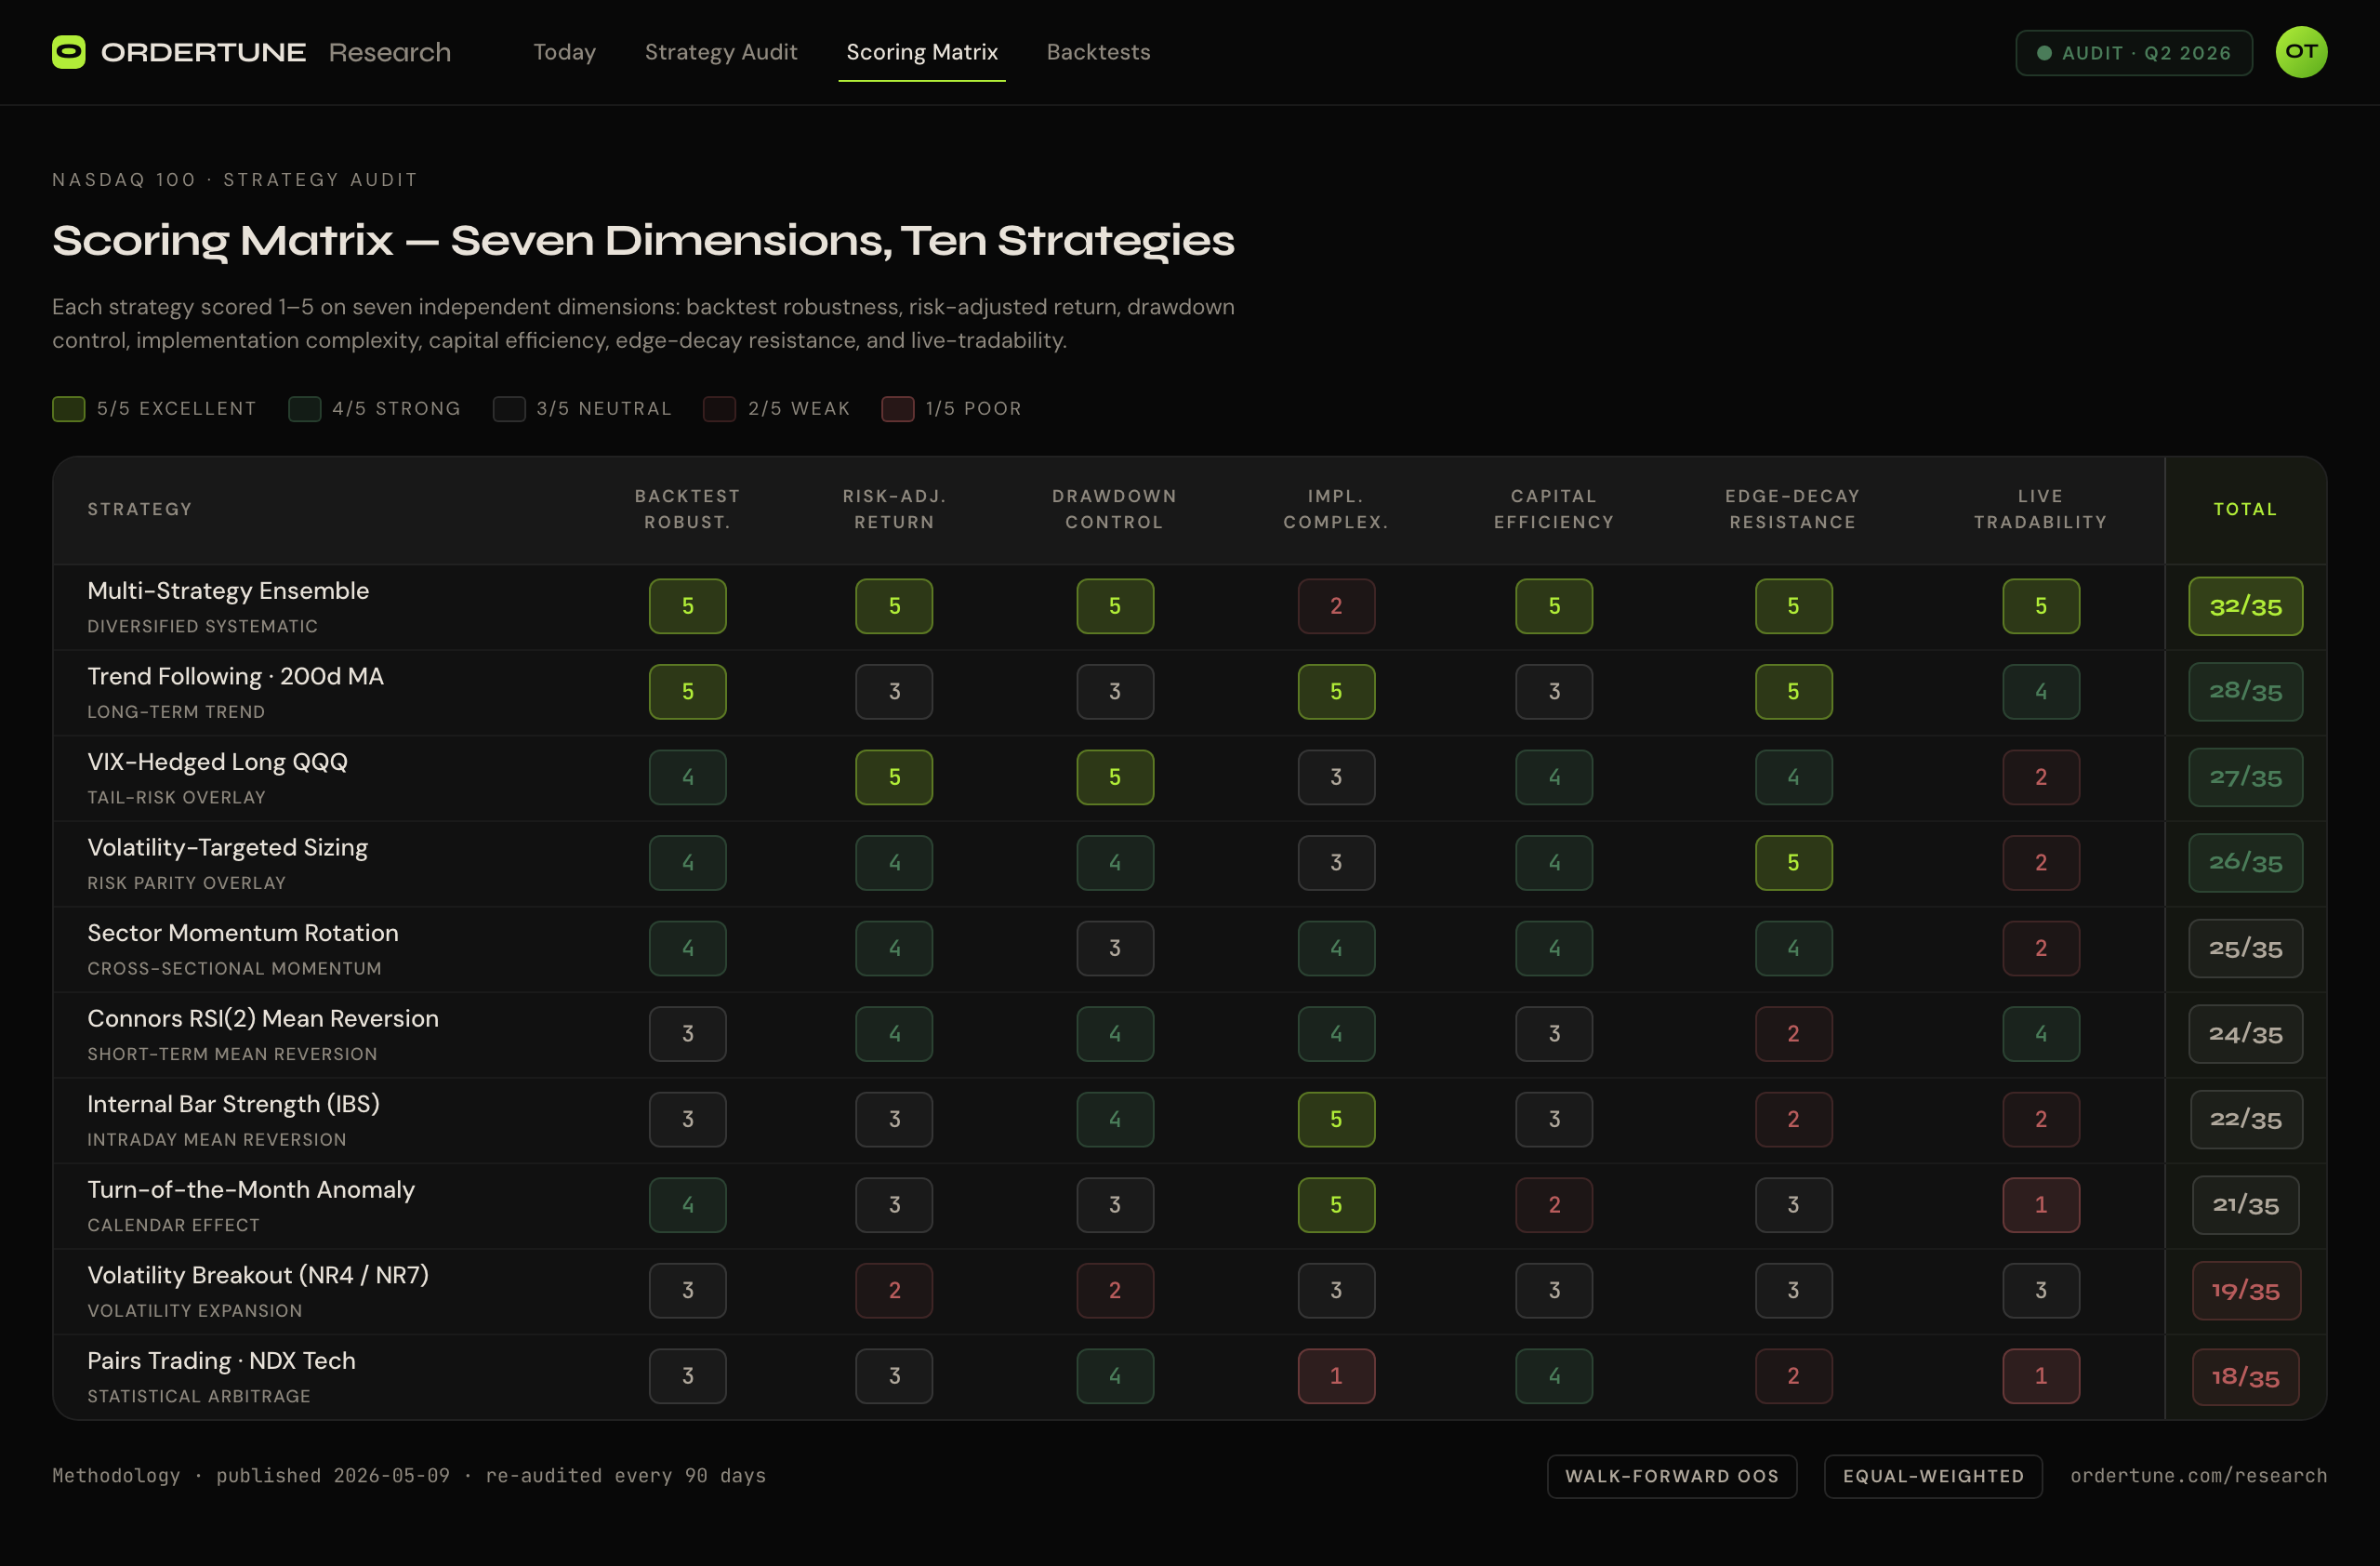
Sieben messbare Kriterien. Zehn Strategien. Ein Bewertungsraster.
Jede Strategie erhält je Kriterium 1 bis 5 Punkte, insgesamt höchstens 35. Wir legen die Kriterien offen, damit Sie sie nach Ihren eigenen Zielen anders gewichten können.
1. Robustheit im Backtest: Hält der Vorteil einer Walk-Forward-Analyse auf Nasdaq-100-Daten außerhalb der Stichprobe stand, oder existiert er nur im Zeitraum, auf den die Parameter abgestimmt wurden? Strategien, die außerhalb der Stichprobe versagen, erhalten 1 Punkt; Strategien, die über mehrere Jahrzehnte und Marktphasen bestätigt sind, erhalten 5.
2. Risikobereinigte Rendite (Sharpe): Wie viel Rendite entsteht je Einheit Volatilität? Eine Strategie mit 12 % Rendite und 8 % Volatilität (Sharpe 1,5) schneidet hier besser ab als eine mit 15 % Rendite und 25 % Volatilität (Sharpe 0,6).
3. Begrenzung des Drawdowns: Wie hoch war der größte Rückgang vom Höchststand über zwanzig Jahre? Drawdowns über 30 % halten die meisten Privatanleger emotional nicht durch.
4. Umsetzungsaufwand: Wie viel Code, Daten und laufende Pflege braucht es im Echtbetrieb? Ein Filter auf Basis der 200-Tage-Linie sind fünfzehn Zeilen Python; ein Multi-Strategy Ensemble ist eine kleine Plattform.
5. Kapitaleffizienz: Rendite je gebundenem Kapital. Strategien mit langen Seitwärtsphasen oder hohem ungenutztem Barbestand erhalten weniger Punkte als Strategien, die investiert bleiben.
6. Beständigkeit des Vorteils: Hat sich der veröffentlichte Vorteil im letzten Jahrzehnt deutlich abgeschwächt, weil mehr Kapital ihm folgte? Trendfolge hat sich gehalten; reine kurzfristige Mean Reversion ist schwächer geworden.
7. Umsetzbarkeit im Echtgeld-Handel: Wie gut übersteht die Strategie reale Reibungsverluste wie Slippage, Teilausführungen, Ordertypen des Brokers und Kurslücken außerhalb der Handelszeiten? Strategien, die nur im Backtest funktionieren, erhalten 1 Punkt.
Hintergrund zum Thema finden Sie im Wikipedia-Artikel zum algorithmischen Handel und in der Einführung von Investopedia zum Nasdaq-100 (beide englisch).
Die Rangliste
Zehn Strategien. Eine Empfehlung je Handelsstil.
Unterschiedliche Anleger brauchen Unterschiedliches. Im Folgenden jede Strategie mit Definition, den Phasen, in denen sie funktioniert, den Phasen, in denen sie es nicht tut, und ihrer Gesamtpunktzahl im Raster mit sieben Kriterien.
Insgesamt vorn
1. Multi-Strategy Ensemble (diversifiziert systematisch)
Definition: Ein Portfolio aus wenig korrelierten, systematischen Strategien, die gleichzeitig auf dem Nasdaq-100 laufen und Trend-, Mean-Reversion- und Volatilitätseffekte kombinieren. Jede Teilstrategie erhält Kapital nach ihrer historischen Sharpe Ratio und ihrer Korrelation mit den anderen.
Warum es vorn liegt: Die Streuung über verschiedene Effekte glättet den Renditeverlauf. Leiden Trendstrategien unter Seitwärtsmärkten, gleicht Mean Reversion aus; gerät Mean Reversion in einer Momentum-Phase unter Druck, übernimmt der Trend. Im Backtest sind 14–18 % CAGR bei 12–18 % maximalem Drawdown mit fünf bis neun tatsächlich unkorrelierten Teilstrategien erreichbar. Die geringe Korrelation leistet dabei die eigentliche Arbeit.
Einschränkung: hoher Umsetzungsaufwand. Sie brauchen eine Infrastruktur, um mehrere Strategien parallel zu betreiben, Kapital zuzuteilen, überlappende Positionen zu steuern und jede Komponente zu überwachen. Allein von Grund auf aufzubauen ist das kaum realistisch; viele Privatanleger nutzen deshalb einen Dienst, der die Signale eines solchen Ensembles bereitstellt.
Punktzahl: 32/35. Geeignet für: Anleger, die einen gleichmäßigen Verlauf wie bei institutionellen Ansätzen wünschen und die Infrastruktur entweder selbst aufbauen oder nutzen möchten.
Langfristiger Trend
2. Trendfolge Strategie mit Filter auf Basis der 200-Tage-Linie
Definition: Long QQQ, solange der Schlusskurs über dem einfachen gleitenden 200-Tage-Durchschnitt liegt; darunter in Cash (oder short). Für das Timing breiter Indizes bekannt gemacht von Mebane Faber in seinem Aufsatz „A Quantitative Approach to Tactical Asset Allocation“ (2007).
Warum es funktioniert: Die 200-Tage-Linie erfasst den langsamen Wechsel zwischen Bullen- und Bärenmärkten. Wer in Bärenphasen aussteigt, vermeidet die schwersten Drawdowns von 20–30 % und erhält eine gleichmäßigere Kapitalkurve als mit Kaufen und Halten, auch wenn die absolute Rendite ähnlich ist.
Einschränkung: Fehlsignale in Seitwärtsmärkten kosten 1–3 % pro Jahr. In langen Bullenmärkten bringt die Strategie keinen Mehrwert; sie zahlt sich nur in seltenen Einbrüchen wie 2008 oder 2022 aus. Rechnen Sie mit langen Phasen, in denen Kaufen und Halten besser abschneidet.
Punktzahl: 28/35. Geeignet für: langfristige Anleger, die Schutz vor Einbrüchen ohne komplexe Absicherung suchen.
Beste risikobereinigte Rendite
3. VIX-abgesichertes Long-Investment im Nasdaq-100
Definition: Long QQQ, kombiniert mit einer Absicherung über VIX-Calls oder -Futures, die das Extremrisiko bei Volatilitätsspitzen ausgleichen soll. Die Absicherung wird monatlich gerollt und kostet etwa 0,5–1,0 % des Portfolios an Prämie pro Monat.
Warum es funktioniert: Drawdowns im NDX und Spitzen im VIX hängen eng zusammen. Eine kleine, dauerhafte VIX-Call-Position zahlt sich genau dann aus, wenn das Long-Exposure in QQQ leidet, und begrenzt den maximalen Drawdown auf 10–15 % gegenüber mehr als 25 % bei ungesichertem Kaufen und Halten.
Einschränkung: Sie zahlen jeden Monat Rollkosten. In ruhigen Jahren belastet die Absicherung die Rendite mit 4–8 % Optionsprämie pro Jahr. Eine falsch bemessene Absicherung (zu klein: kein Schutz, zu groß: kein Ertragspotenzial) ist der häufigste Fehler.
Punktzahl: 27/35. Geeignet für: Anleger, die in ruhigen Jahren Absicherungskosten tragen können, um bei Extremereignissen ernsthaft geschützt zu sein.
Relatives Momentum
4. Momentum Strategie: Sektorrotation innerhalb des Nasdaq-100
Definition: Monatliche Umschichtung des Kapitals in die stärksten Teilsektoren des Nasdaq-100 (Halbleiter, Software, Biotechnologie, Internet-Konsumwerte) auf Basis des Kursmomentums der letzten drei bis zwölf Monate. Die Methodik wurde durch Gary Antonaccis „Dual Momentum“ bekannt.
Warum es funktioniert: Momentum gehört zu den am häufigsten bestätigten Faktoren der akademischen Finanzforschung. Die Rotation in die führenden NDX-Teilsektoren nimmt beständige Gewinner mit und meidet schwächere Teilsektoren, die den kapitalisierungsgewichteten Index bremsen.
Einschränkung: Erfordert Sektor-ETFs oder Aktienkörbe und ist damit etwas aufwendiger als QQQ allein. Abrupte Phasenwechsel (2022 von Wachstum zu Value, 2020 die COVID-Verwerfung) können Monatsverluste von 8–12 % verursachen, bevor die Strategie umschichtet.
Punktzahl: 25/35. Geeignet für: Anleger, die innerhalb des NDX aktiv gewichten möchten, statt nur der Marktkapitalisierung zu folgen.
Kurzfristige Mean Reversion
5. Connors RSI(2) Mean Reversion
Definition: Kauf von QQQ oder NDX-Einzelwerten, wenn der 2-Tage-RSI unter 10 fällt (stark überverkauft); Ausstieg, wenn der RSI wieder über 70 steigt oder nach einer festen Haltedauer von 4–6 Tagen. Beschrieben von Larry Connors in „Short-Term Trading Strategies That Work“ (2008).
Warum es funktioniert: Kurzfristige Übertreibungen in liquiden Nasdaq-100-Werten bilden sich häufig zurück (Rückkehr zum Mittelwert). Der 2-Tage-RSI ist empfindlich genug, um echte Verwerfungen zu erfassen, ohne zu viele Fehlsignale zu erzeugen.
Einschränkung: Der Vorteil ist seit 2018 kleiner geworden, weil automatisierte Liquiditätsanbieter dieselben Übertreibungen nutzen. Die Trefferquoten liegen weiter über 60 %, die durchschnittlichen Gewinne sind aber gesunken. Sehr empfindlich gegenüber Provisionen und Slippage; nur bei einem günstigen Broker sinnvoll.
Punktzahl: 24/35. Geeignet für: aktive Anleger, die 50–100 Trades pro Jahr mit präziser Ausführung umsetzen möchten.
Risikosteuerung als Überlagerung
6. Volatilitätsgesteuerte Positionsgröße (Risk Parity)
Definition: Die Positionsgröße wird umgekehrt zur realisierten Volatilität skaliert, mit dem Ziel einer konstanten annualisierten Portfoliovolatilität (etwa 15 %) statt eines konstanten Geldbetrags. Steigt die NDX-Volatilität, verringert die Regel das Exposure; sinkt sie, wird es erhöht.
Warum es funktioniert: Volatilität tritt in Clustern auf; volatile Tage lassen weitere volatile Tage erwarten. Wer das Exposure bei steigender Volatilität senkt, vermeidet die zweite Welle großer Drawdowns. Drawdowns sinken von 25 % auf etwa 15–20 %, bei geringen Einbußen in der CAGR.
Einschränkung: Keine eigenständige Renditequelle, sondern eine Regel zur Positionsgröße, die auf einer Richtungsstrategie aufsetzt. Allein auf QQQ angewendet, liefert sie ähnliche Renditen wie Kaufen und Halten, aber mit gleichmäßigerer Kapitalkurve. Der Nutzen ist risikobereinigt, nicht absolut.
Punktzahl: 24/35. Geeignet für: Anleger mit einer Richtungsstrategie auf den NDX, die geringere Drawdowns wünschen, ohne Ein- oder Ausstiege zu ändern.
Einfache Mean Reversion
7. Internal Bar Strength (IBS) Mean Reversion
Definition: Kauf, wenn der Tagesschluss nahe am Tagestief liegt, formal wenn IBS = (Schluss − Tief) / (Hoch − Tief) unter 0,2 fällt. Ausstieg bei einem Schluss nahe am Hoch (IBS über 0,8) oder nach einer festen Haltedauer von 1–3 Tagen.
Warum es funktioniert: Schwäche im Tagesverlauf bildet sich bei liquiden NDX-Werten häufig über Nacht oder innerhalb weniger Handelstage zurück. IBS ist ein einzeiliger Filter, der das abbildet, ohne weitere Parameter als zwei Schwellenwerte.
Einschränkung: Die sehr kurze Haltedauer bedeutet hohen Umschlag und steuerliche Nachteile in regulär besteuerten Depots. Wie bei RSI(2) ist der Vorteil in den letzten fünf Jahren schwächer geworden. Am besten mit einem weiteren Filter kombinieren (etwa nur Signale, solange QQQ über der 200-Tage-Linie liegt).
Punktzahl: 22/35. Geeignet für: Anleger, die einen sehr einfachen Mean-Reversion-Ansatz mit fünf Zeilen Code suchen.
Kalendereffekt
8. Monatswechsel-Effekt (Turn of the Month)
Definition: QQQ wird nur am letzten Handelstag eines Monats und an den ersten drei Handelstagen des Folgemonats gehalten, also an etwa 4 Handelstagen pro Monat oder 48 Tagen pro Jahr. In der übrigen Zeit liegt das Kapital in Cash.
Warum es funktioniert: Zuflüsse in Altersvorsorgekonten, Sparpläne aus Gehaltszahlungen und Umschichtungen bündeln sich um das Monatsende und erzeugen eine messbare Richtungstendenz. Über Jahrzehnte belegt, unter anderem von Ariel; der Effekt besteht fort, obwohl er gut bekannt ist.
Einschränkung: Geringe absolute Rendite (rund 7–10 % CAGR), weil das Kapital nur etwa 20 % der Zeit investiert ist. Die Strategie eignet sich am besten als Baustein eines Multi-Strategy Ensembles, nicht als eigenständige Lösung. Bei strukturellen Brüchen (September 2008, März 2020) versagt sie.
Punktzahl: 21/35. Geeignet für: Baustein eines Ensembles oder eine ruhige Variante mit geringem Exposure.
Volatilitätsausweitung
9. Volatilitätsausbruch (NR4 / NR7)
Definition: Gesucht wird ein Tag mit enger Handelsspanne (NR4: die engste Spanne der letzten 4 Tage; NR7: der letzten 7). Einstieg beim Ausbruch über das Hoch des Folgetages; Ausstieg über einen Stop oder zum Tagesende. Beschrieben von Toby Crabel in „Day Trading with Short Term Price Patterns“ (1990).
Warum es funktioniert: Volatilität verläuft in Zyklen; auf Phasen der Verengung folgen Phasen der Ausweitung. NR4 / NR7 erfasst den Beginn der Ausweitung und begleitet den folgenden Ausbruch.
Einschränkung: Hohe Quote an Fehlausbrüchen in Seitwärtsmärkten, besonders intraday bei Technologiewerten mit häufigen Kurslücken. Für Privatanleger funktioniert der Ansatz auf Tagesbasis besser als intraday. Drawdowns von 25–35 % in langen Phasen niedriger Volatilität.
Punktzahl: 19/35. Geeignet für: diskretionär handelnde Anleger, die ein strukturiertes Einstiegssignal suchen; als vollständig systematische Strategie weniger geeignet.
Statistische Arbitrage
10. Pairs Trading auf Technologiewerte im Nasdaq-100
Definition: Gesucht werden kointegrierte Aktienpaare aus dem NDX (etwa AAPL/MSFT, AMD/NVDA). Weicht der Spread um N Standardabweichungen ab, wird der schwächere Wert gekauft und der stärkere leerverkauft. Geschlossen wird, wenn der Spread zu seinem historischen Mittel zurückkehrt.
Warum es funktioniert: Eng korrelierte Technologiewerte hängen von ähnlichen makroökonomischen Faktoren ab. Unternehmensspezifische Abweichungen bilden sich meist zurück: Eine Aktie ist zu weit gestiegen, die andere zu weit gefallen, und der Spread zeigt, welche welche ist.
Einschränkung: Hoher Umsetzungsaufwand: Paarauswahl, Kointegrationstests, dynamische Absicherungsquoten, Verfügbarkeit von Leihe für Leerverkäufe. Leihkosten auf der Short-Seite können den Vorteil vollständig aufzehren. Kointegrationsbeziehungen können dauerhaft zerbrechen (NFLX gegenüber DIS nach 2019).
Punktzahl: 18/35. Geeignet für: quantitativ arbeitende Anleger mit passender Infrastruktur und Zugang zu Wertpapierleihe zu institutionellen Konditionen.
Die Zahlen
Bewertungsmatrix im Überblick.
Jede Strategie mit 1 bis 5 Punkten je Kriterium, nach den oben offengelegten sieben Kriterien.
| Kriterium | Ensemble | Trend 200T | VIX-abgesichert | Sektor-Mom. | RSI(2) | Vol.-Steuerung | IBS | Monatswechsel | NR4/7 | Pairs |
|---|---|---|---|---|---|---|---|---|---|---|
| Robustheit im Backtest | 5/5 | 5/5 | 4/5 | 4/5 | 3/5 | 4/5 | 3/5 | 4/5 | 3/5 | 3/5 |
| Risikobereinigte Rendite | 5/5 | 3/5 | 5/5 | 4/5 | 4/5 | 4/5 | 3/5 | 3/5 | 2/5 | 3/5 |
| Begrenzung des Drawdowns | 5/5 | 3/5 | 5/5 | 3/5 | 4/5 | 4/5 | 4/5 | 3/5 | 2/5 | 4/5 |
| Umsetzungsaufwand | 2/5 | 5/5 | 3/5 | 4/5 | 4/5 | 3/5 | 5/5 | 5/5 | 3/5 | 1/5 |
| Kapitaleffizienz | 5/5 | 3/5 | 4/5 | 4/5 | 3/5 | 4/5 | 3/5 | 2/5 | 3/5 | 4/5 |
| Beständigkeit des Vorteils | 5/5 | 5/5 | 4/5 | 4/5 | 2/5 | 5/5 | 2/5 | 3/5 | 3/5 | 2/5 |
| Umsetzbarkeit im Echtgeld-Handel | 5/5 | 4/5 | 2/5 | 2/5 | 4/5 | 2/5 | 2/5 | 1/5 | 3/5 | 1/5 |
| Gesamtpunktzahl | 32/35 | 28/35 | 27/35 | 25/35 | 24/35 | 26/35 | 22/35 | 21/35 | 19/35 | 18/35 |
Entscheidungshilfe
Welche Strategie passt zu Ihnen?
Ich möchte einen gleichmäßigen Verlauf wie bei institutionellen Ansätzen und die Plattform selbst aufbauen oder nutzen.
→ Multi-Strategy Ensemble. Höchste Gesamtpunktzahl, aber am aufwendigsten im Betrieb.
Ich möchte ein langfristiges NDX-Investment mit fünf Minuten Aufwand pro Jahr gegen Einbrüche schützen.
→ Trendfilter mit 200-Tage-Linie. Fünfzehn Zeilen Python, keine Parameterabstimmung, robust über Jahrzehnte.
Ich möchte mein Extremrisiko begrenzen und kann in ruhigen Jahren Absicherungskosten tragen.
→ VIX-abgesichertes Long QQQ. Die beste risikobereinigte Variante dieser Liste.
Ich möchte innerhalb des NDX aktiv gewichten, statt nur der Marktkapitalisierung zu folgen.
→ Sektor-Momentum-Rotation. Nimmt beständige Gewinner zwischen den NDX-Teilbranchen mit.
Ich handle aktiv und setze gern 50–100 Trades pro Jahr mit präziser Ausführung um.
→ Connors RSI(2). Der Vorteil ist kleiner geworden, funktioniert aber bei einem günstigen Broker weiterhin.
Ich habe eine Richtungsstrategie auf den NDX und möchte geringere Drawdowns, ohne sie zu ändern.
→ Volatilitätsgesteuerte Positionsgröße als Überlagerung. Ihre Einstiege bleiben, nur die Größe ändert sich.
Ich möchte eine einzige, sehr einfache Regel, die ich in fünf Minuten programmieren kann.
→ Internal Bar Strength (IBS). Zwei Schwellenwerte, keine weiteren Parameter.
Ich möchte einem bestehenden Portfolio einen Kalendereffekt hinzufügen.
→ Monatswechsel-Effekt. Am besten als Baustein eines Ensembles, nicht allein.
Ich möchte Erfahrung sammeln und Muster der Volatilitätsausweitung studieren.
→ NR4 / NR7 Breakout. Derzeit eher lehrreich als ertragsstark.
Ich verfüge über institutionelle Infrastruktur einschließlich günstiger Wertpapierleihe.
→ Pairs Trading auf NDX-Technologiewerte. Andernfalls besser verzichten: Der Umsetzungsaufwand zehrt den Vorteil auf.
Häufige Fragen
Klare Antworten.
Ein diversifiziertes Multi-Strategy Ensemble aus Trend-, Mean-Reversion- und Volatilitätseffekten hat auf dem Nasdaq-100 historisch die gleichmäßigste risikobereinigte Rendite erzielt.
Einzelstrategien bündeln das Risiko einer bestimmten Marktphase; ein Ensemble glättet Drawdowns, weil es unterschiedliche Marktbedingungen nutzt. Der Ensemble-Ansatz erreicht in unserem Raster mit sieben Kriterien 32/35 Punkte, die nächstbeste Strategie (Trendfilter mit 200-Tage-Linie) 28/35. Vergangene Ergebnisse sind keine Zusage für die Zukunft.
Seriöse Backtest-Werte für systematische Nasdaq-100-Strategien liegen zwischen 10 % und 18 % CAGR bei maximalen Drawdowns zwischen 12 % und 25 %.
Werbeversprechen von 50 % bis 100 % Jahresrendite sind fast immer selektiv ausgewählt, durch Hebel verzerrt oder unseriös. Eine Sharpe Ratio über 1,5 bei vollständiger Transparenz ist die Ausnahme. Vergangene Ergebnisse sind keine Zusage für die Zukunft.
Der Nasdaq-100 ist stärker auf Technologie- und Wachstumswerte konzentriert. Das führt zu höherer realisierter Volatilität und ausgeprägteren Trends, und beides begünstigt systematische Strategien.
Das enge Anlageuniversum aus 100 sehr liquiden Werten macht die Signalerzeugung außerdem sauberer als bei breiteren, trägeren Indizes wie dem S&P 500 oder dem Russell 1000.
Trendfolge und Risk-Parity-Überlagerungen zeigen über die letzten zwei Jahrzehnte keine nennenswerte Abnutzung. Reine Mean-Reversion-Strategien (RSI(2), IBS) sind seit 2018 schwächer geworden, weil automatisierte Liquiditätsanbieter kurzfristige Übertreibungen verkleinert haben.
Kalenderanomalien bestehen fort, liefern aber geringere absolute Renditen als vor 20 Jahren. Multi-Strategy Ensembles profitieren von diesen Unterschieden: Komponenten, die nachlassen, werden durch andere ausgeglichen.
Eine einzelne Strategie lässt sich bereits mit 10.000 US-Dollar umsetzen, wenn Sie den QQQ-ETF statt einzelner Indexwerte handeln.
Ein Ensemble aus drei bis fünf Strategien ohne überlappende Ausführungen erfordert 50.000 bis 100.000 US-Dollar. Pairs Trading und Strategien auf Einzelaktien brauchen mindestens 100.000 US-Dollar, um über genügend Werte zu streuen.
Trendfolge hält Positionen über Wochen oder Monate und profitiert von anhaltenden Richtungsbewegungen; sie hat weniger Trades, dafür größere Ergebnisse je Trade.
Mean Reversion hält Positionen Stunden bis Tage und profitiert von kurzfristigen Übertreibungen; sie hat viele kleine Trades und reagiert stark auf Provisionen und Slippage. Beide funktionieren in unterschiedlichen Marktphasen. Deshalb schneiden Ensembles, die beide kombinieren, besser ab als jeder Ansatz allein.
Ja. Alpaca und Interactive Brokers bieten provisionsfreien oder günstigen API-Zugang zu QQQ und den Einzelwerten des Nasdaq-100.
Alpaca ist für Privatanleger einfacher einzurichten; Interactive Brokers bietet engere Spreads, mehr Ordertypen und Zugang zu weiteren Instrumenten, einschließlich Optionen für VIX-Absicherungen. Tradier ist eine dritte Möglichkeit mit gutem Optionsangebot. Bei Ordertune gilt unabhängig vom Broker: Jede Order geben Sie selbst frei.
Ungesicherte Trendfolge-Strategien auf dem Nasdaq-100 verzeichneten in der Finanzkrise 2008 Drawdowns von 25 % bis 35 % und im Technologie-Ausverkauf 2022 rund 30 %.
Risk-Parity- und VIX-abgesicherte Varianten begrenzten Drawdowns meist auf unter 18 %. Mean Reversion erlitt während der COVID-Verwerfung im März 2020 kurze, scharfe Verluste von 10 % bis 15 %.
Ja, und zwar außerhalb der Stichprobe, also auf Daten, auf die die Strategie nicht abgestimmt wurde. Prüfen Sie jede Strategie per Walk-Forward-Analyse über mindestens zehn Jahre Nasdaq-100-Daten und handeln Sie sie danach drei bis sechs Monate auf dem Papier, bevor Sie echtes Kapital einsetzen.
Das Verhalten im Echtbetrieb weicht fast immer von einfachen Backtests ab, etwa durch Slippage, Teilausführungen und Kurslücken außerhalb der Handelszeiten, die in Tagesdaten nicht sichtbar sind.
Überoptimierung. Viele passen eine Strategie zu genau an historische Nasdaq-100-Daten an und erleben dann, dass sie im Echtbetrieb versagt, weil die Parameter Rauschen statt eines echten Vorteils abgebildet haben.
Abhilfe schaffen einfache Regeln mit wenigen Parametern, eine Prüfung außerhalb der Stichprobe und Ensembles statt einzelner, stark optimierter Strategien.
Hinweise zur Methodik
Quellen, Interessenkonflikte und Aktualisierung.
Autor: Ordertune Research
Zuletzt überprüft: 09.05.2026 · Nächste geplante Überprüfung: 09.08.2026
Quellen:
en.wikipedia.org/wiki/Algorithmic_trading: neutraler enzyklopädischer Hintergrund zum systematischen Handel
investopedia.com: Einführung zum Nasdaq-100: Zusammensetzung, Gewichtung und Geschichte des Index
investopedia.com: Momentum Investing: akademische Grundlagen von Trendfolge und relativem Momentum
en.wikipedia.org/wiki/Pairs_trade: Überblick über die Methodik der statistischen Arbitrage
ordertune.com/de/trading-strategien: offengelegte Logik jedes Ordertune-Modells
ordertune.com/de/modell-performance: öffentliche Aufstellung der Ordertune-Ergebnisse, Trade für Trade
ordertune.com/best-algorithmic-trading-signal-providers: ergänzender Vergleich kostenpflichtiger Signaldienste (englisch)
Warum Bandbreiten statt Einzelwerten: CAGR und Drawdown aus Backtests werden als Bandbreiten angegeben (etwa 10–13 %), weil die Ergebnisse vom gewählten Zeitraum, den angenommenen Transaktionskosten und der Häufigkeit der Umschichtung abhängen. Einzelwerte ohne offengelegte Methodik sind Werbung, keine Analyse.
Offenlegung von Interessenkonflikten: Diese Seite wird von Ordertune veröffentlicht. Ordertune betreibt auf dem Nasdaq-100 ein Multi-Strategy Ensemble, das Platz 1 der Rangliste entspricht. Wir haben das Bewertungsraster offengelegt, damit Leser jede Bewertung prüfen oder bestreiten können. Wir haben die Gewichtung nicht zu unseren Gunsten gewählt.
Aktualisierung: Wir überprüfen die Beobachtungen zur Abnutzung der Vorteile und die Bewertung der Umsetzbarkeit alle 90 Tage. Ändert sich eine zitierte Studie oder ein Produkt wesentlich, wird diese Seite innerhalb von zwei Wochen aktualisiert.
Fehler gefunden? Kontakt: ordertune.com/info
Regeln statt Zufall
Das Ensemble auf Platz 1 handeln wir selbst, mit echtem Geld, auf dem Nasdaq-100.
Drei Tarife. Ein Ziel. Ihre Wahl.
Core Exposure
Der Einstieg. Für kleinere Depots
129 €
pro Monat, zzgl. MwSt.
- Kuratierte Auswahl, passend für kleinere Depots
- Broker-Anbindung (IBKR über die Bridge)
- Freigabe per Klick über Ihr eigenes Interactive-Brokers-Konto
- Orders gesammelt an Ihren Broker übergeben
- Positionsgröße frei wählbar
- Monatlich kündbar
Das Fundament. Systematisch von Anfang an.
Core ist Ihr Einstieg in den systematischen Handel. Eine kuratierte Auswahl institutioneller Strategien folgt festen Regeln im Nasdaq-100. Jedes Signal, jeder Einstieg und jeder Ausstieg erscheint in Ihrem Ordertune Terminal. Die Ausführung bleibt vollständig in Ihrer Hand.
Für wen: Core eignet sich für kleinere Depots und für alle, die systematisch einsteigen möchten. Wächst Ihr Kapital, verteilt Advanced das Risiko auf eine breitere Strategieauswahl. Wir bieten keine Anlageberatung, sondern ein klares, wiederholbares Regelwerk, dem Sie aus eigener Entscheidung folgen.
Advanced
Breiter aufgestellt. Für wachsende Depots
279 €
pro Monat, zzgl. MwSt.
- Ausgewählte Strategien mit Live-Signalen
- Broker-Anbindung (IBKR über die Bridge)
- Freigabe per Klick über Ihr eigenes Interactive-Brokers-Konto
- Orders gesammelt an Ihren Broker übergeben
- Positionsgröße frei wählbar
- Monatlich kündbar
Der professionelle Standard.
Advanced erweitert die Auswahl um zusätzliche Strategien mit unterschiedlichen Ansätzen. Das verteilt das Risiko und soll die Kapitalkurve glätten. Jedes Signal geben Sie selbst im Ordertune Terminal frei. Erst dann holt die Bridge auf Ihrem eigenen Server das freigegebene Signal ab und platziert die Order in Ihrem eigenen Interactive-Brokers-Konto. Ihre Broker-Zugangsdaten liegen nie bei uns, und es wird nichts ausgeführt, was Sie nicht freigegeben haben.
Die Voraussetzung: Sie halten sich an die Regeln, auch wenn es sich im Moment falsch anfühlt. Advanced richtet sich an alle, die diszipliniert handeln, nicht an alle, die recht behalten wollen. Was Sie dafür brauchen, ist ein kühler Kopf.
Institutional Alpha
Das volle Strategie-Portfolio. Gebaut für größere Depots
489 €
pro Monat, zzgl. MwSt.
- Alle Strategien mit allen Signalen, long und short
- Broker-Anbindung (IBKR über die Bridge)
- Zusätzliche Strategien zur Diversifikation größerer Depots
- Freigabe per Klick über Ihr eigenes Interactive-Brokers-Konto
- Orders gesammelt an Ihren Broker übergeben
- Positionsgröße frei wählbar
- Monatlich kündbar
Für Kapital, das über das Risiko einzelner Strategien hinausgewachsen ist.
Mit wachsendem Kapital werden die Einzelpositionen derselben Strategieauswahl größer – Konzentration, Slippage und Markteinfluss beginnen, den Vorteil aufzuzehren. Institutional Alpha setzt deshalb auf das gesamte Strategie-Portfolio: zusätzliche, wenig miteinander korrelierte Strategien auf der Long- und der Short-Seite, eigens für die Diversifikation großer Depots. Mehr Strategien, kleinere Einzelpositionen, eine ruhigere Kapitalkurve.
Für wen: Dieser Tarif ist für substanzielles Kapital gedacht. Unterhalb von etwa 200.000 US-Dollar bietet Advanced denselben Kern, ohne dass Sie für eine Diversifikation zahlen, die Sie noch nicht brauchen. Darüber beginnt die breitere Aufstellung für Sie zu arbeiten. Für die Short-Strategien ist ein Konto mit Margin-Funktion erforderlich. Erwartet wird, dass Sie dem Regelwerk konsequent folgen.
Strategien je Tarif
Welche Trading-Strategien Sie mit welchem Ordertune-Tarif erhalten. Der Zugang richtet sich nach dem Tarif, den Sie abonnieren – nicht nach der Dauer Ihrer Mitgliedschaft und nicht nach der Größe Ihres Kontos.
| Strategie | Ordertune Core129 €/Monat zzgl. MwSt. | Ordertune Advanced279 €/Monat zzgl. MwSt. | Institutional Alpha489 €/Monat zzgl. MwSt. |
|---|---|---|---|
| Peak Reload | Enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Rotator | Enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Selective Sniper | Enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Trend Quality Rebound | Enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Weekly Pulse | Enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Deep Dip | Nicht enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Intraday Liquidity Hunter | Nicht enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Panic Reversal | Nicht enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Precision Panic Predator | Nicht enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Selective Compounder | Nicht enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Alltime Shield I | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Alltime Shield II | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Alltime Shield III | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Alltime Shield IV | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Breakout Hunter | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Day Ripper | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Fast Predator | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Momentum Powerhouse | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Monthly Weakness | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Panic Shield | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Reverse | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Risk-Flow Arbitrage | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Shield | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Short Bullrun | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Tech Compounder | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Ordertune Core abonnieren | Ordertune Advanced abonnieren | Institutional Alpha abonnieren |
Gelesen aus dem Ordertune-Strategieregister am 20.10.2026 — 25 Strategien in 3 Tarifen.