

KAPITALEFFIZIENZ · ERHOLUNGSKENNZAHLEN
Die Elastizität des Kapitals. Warum die Erholungszeit so viel zählt wie die Tiefe des Drawdowns.
Die Erholungszeit nach einem Drawdown, also die Zeit bis zum nächsten Höchststand, bestimmt das Risiko einer Strategie ebenso stark wie die Tiefe des Rückgangs. Die meisten Risikobetrachtungen kreisen dennoch um eine einzige Frage: „Wie viel kann ich verlieren?“ Anleger durchsuchen Tabellen nach dem maximalen Drawdown, dem tiefsten Schlagloch auf der Strecke, und glauben, gewonnen zu haben, wenn sie diesen Rückschlag überstehen. Nüchtern betrachtet ist Risiko jedoch keine eindimensionale Messung der Tiefe. Es hat zwei Dimensionen: Tiefe und Elastizität. Eine Strategie, die 20 % verliert und sich in zwei Wochen erholt, erlebt eine kurze Bodenwelle. Eine Strategie, die 10 % verliert und zwei Jahre braucht, um den Ausgangsstand wieder zu erreichen, hat ein strukturelles Problem mit der Kapitaleffizienz. Wenn Ihr Geld monatelang nur damit beschäftigt ist, Verluste aufzuholen, verlieren Sie nicht nur Prozentpunkte, sondern Ihr wertvollstes Gut: Zeit.
1. Die Falle „flach, aber langsam“
Hartnäckig hält sich die Annahme, geringe Volatilität bedeute geringes Risiko. Sie führt Anleger zu diversifizierten oder konservativen Strategien, die in ihren Kennzahlen kleine Drawdowns ausweisen, sich aber im Schneckentempo erholen. Solche Strategien wirken in der Tabelle sicher und sind im Echtgeldhandel psychologisch zermürbend.
Der kurze Einbruch, hohe Elastizität: Eine Strategie mit hohem Beta in einem liquiden Markt kann während eines systemischen Ereignisses einen scharfen, beunruhigenden Rückgang erleben. Weil das zugrunde liegende Instrument aber über einen strukturellen Wachstumsantrieb und tiefe Liquidität verfügt, fällt die Erholung oft ebenso kräftig aus wie der Rückgang. Das Kapital arbeitet nach wenigen Wochen wieder. Die psychische Belastung ist heftig, aber kurz. Die Opportunitätskosten sind gering.
Der lange Stillstand, geringe Elastizität: Eine konservative Strategie verliert bei demselben Ereignis vielleicht nur 5 %. Weil ihr aber ein klarer Wachstumstreiber fehlt oder sie in illiquiden Instrumenten ohne natürlichen Erholungsmechanismus investiert ist, bewegt sie sich die folgenden achtzehn Monate zäh seitwärts, nur um ihren alten Höchststand zu erreichen. Das Kapital arbeitet nicht, es wird bloß instand gesetzt. Die Belastung ist nicht akut, sondern chronisch, und chronische Kosten summieren sich.
In der Praxis ist der kurze Einbruch leichter durchzuhalten. Er erlaubt eine schnellere Kapitalrotation und hält die Opportunitätskosten der Erholung niedrig. Der lange Stillstand dagegen bremst den Zinseszinseffekt und untergräbt das Vertrauen durch bloße Langeweile, genau jene psychische Verfassung, die am ehesten zu vorzeitigem Abbruch und Regelbrüchen führt.
2. Kapitalauslastung: wie effizient die Erholungszeit genutzt wird
An jedem Tag, an dem ein Depot unter Wasser liegt, ist das Kapital faktisch arbeitslos. Es repariert die Vergangenheit, statt die Zukunft aufzubauen. Das ist keine Metapher, sondern eine direkte Minderung des internen Zinsfußes der Strategie über jeden endlichen Anlagezeitraum.
Der Recovery Factor, das Verhältnis von Gesamtnettogewinn zu maximalem Drawdown, ist eine deutlich ehrlichere Risikokennzahl als die Tiefe des Drawdowns allein. Er misst, wie gut die Strategie Sie für das eingegangene Risiko entschädigt. Ein Drawdown von -10 %, gefolgt von einem Gewinn von +50 %, steht für hohe Elastizität des Kapitals: Das System steckt einen Rückschlag ein und erholt sich kräftig. Ein Drawdown von -10 %, gefolgt von +12 %, bedeutet dagegen viel Aufwand für wenig Ertrag. Die Strategie verbraucht Risiko, ohne angemessene Rendite zu erzeugen.
Die MAR Ratio, die jährliche Wachstumsrate (CAGR) geteilt durch den maximalen Drawdown, fasst diesen Zusammenhang in eine einzige Kennzahl. Sie misst, wie viel jährliche Rendite die Strategie je Einheit akzeptierten maximalen Drawdowns erzeugt. Eine hohe MAR Ratio zeigt, dass der Erholungsmechanismus der Strategie im Verhältnis zu ihrem Risiko stark ist. Eine niedrige MAR Ratio zeigt, dass die Strategie ineffizient ist und ihre Drawdowns nicht durch entsprechende Erträge ausgleicht. Diesen Effizienzmaßstab kann die Tiefe des Drawdowns allein nicht liefern.
3. Die psychischen Kosten langsamer Erholung
Ein tiefer Drawdown ist ein Ereignis. Eine langsame Erholung ist ein Zustand. Menschen kommen mit Ereignissen, selbst schweren, besser zurecht als mit Zuständen, weil Ereignisse ein sichtbares Ende haben und Zustände nicht.
Befindet sich eine Strategie in einem tiefen, schnellen Drawdown, weiß der Anleger mit Gewissheit, dass ein Verlust entsteht. Das Verhalten des Systems ist dramatisch und eindeutig. Die Krise bündelt die Aufmerksamkeit, aktiviert die festgelegten Regeln und führt zu einem klaren Entscheidungspunkt. In einer langsamen Erholung geschieht nichts Dramatisches. Das Depot verliert nicht, es gewinnt nur nicht. Der Markt ringsum bewegt sich, andere Instrumente entwickeln sich gut. Die stille Anhäufung entgangener Chancen löst keine Krisenreaktion aus, sondern ein allmähliches Schwinden des Vertrauens. Genau dieser Prozess führt dazu, dass Strategien im ungünstigsten Moment aufgegeben werden.
Wer die Erholungszeit in den Vordergrund stellt, verschiebt das Ziel: Statt die Tiefe der Krise zu minimieren, gilt es, die Dauer des Zustands zu verkürzen. Ein System, das schnell zu neuen Höchstständen zurückkehrt, begrenzt das Zeitfenster, in dem das Vertrauen schwinden kann. Diese Gestaltung hält den Anleger über die gesamte statistische Stichprobe hinweg bei der Strategie, die nötig ist, damit sich ihr statistischer Vorteil zeigen kann.
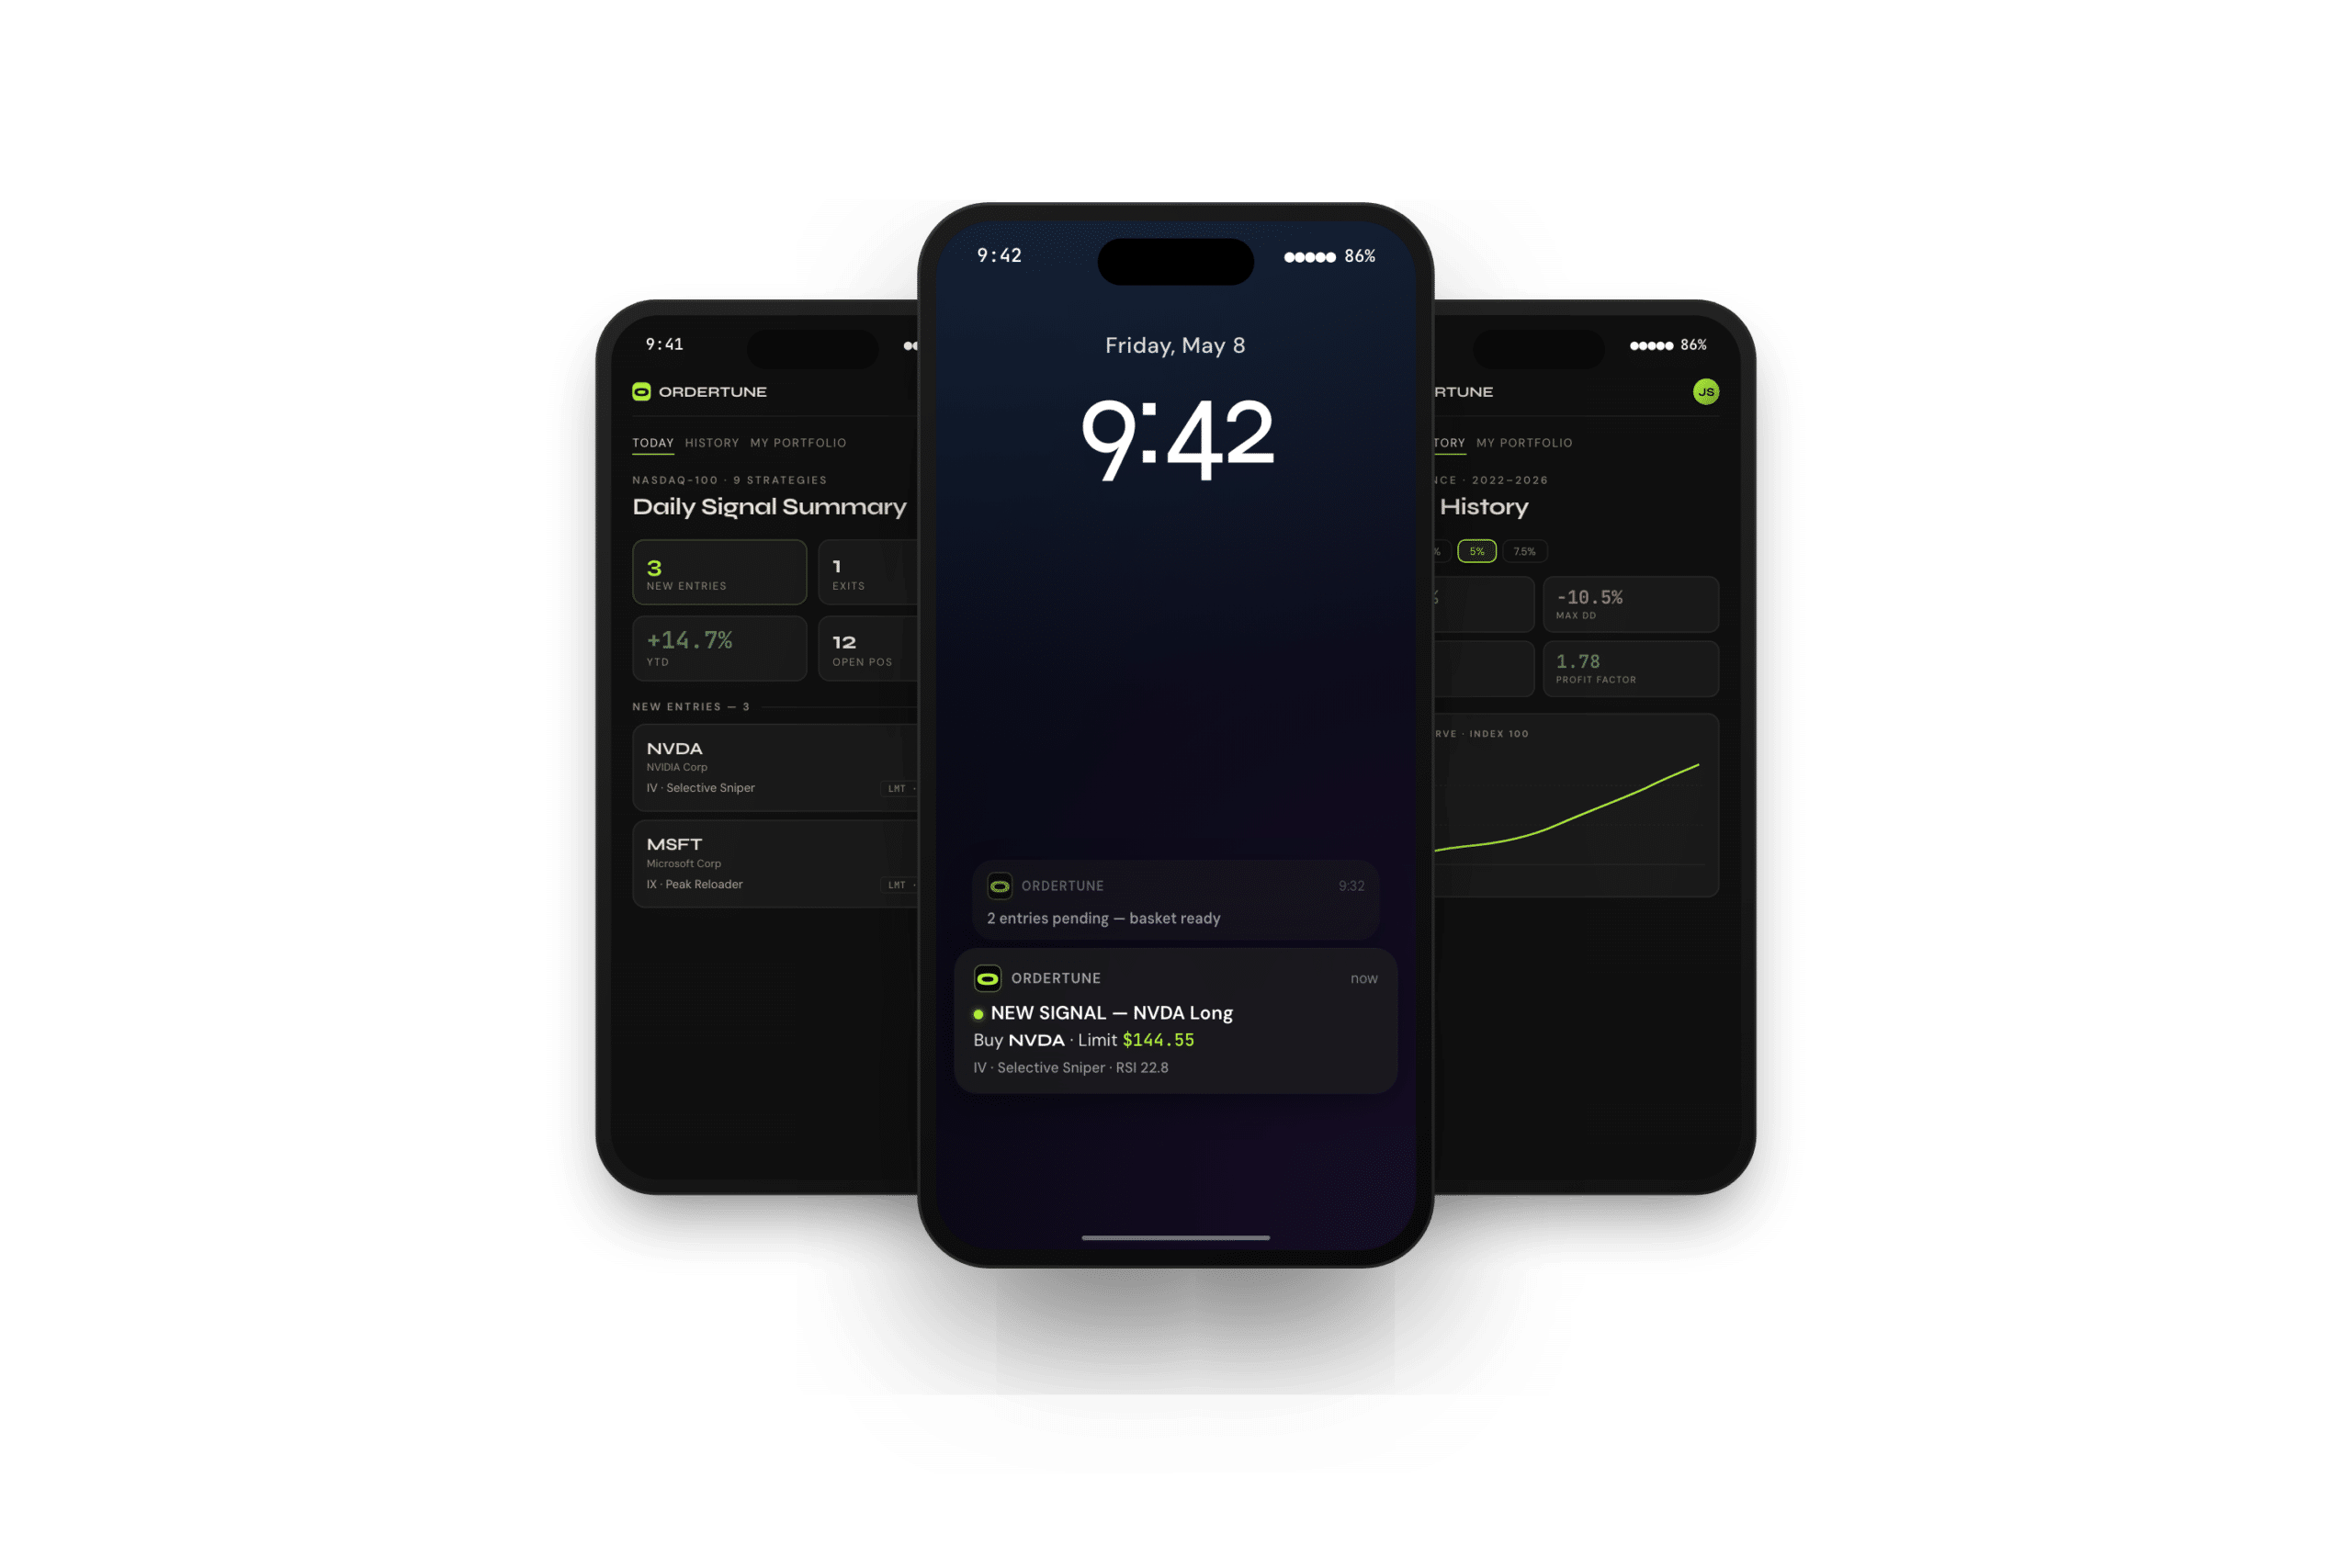
Der Ordertune-Ansatz: auf Erholung ausgelegt
Wir meiden Volatilität nicht. Wir nutzen sie als Antrieb für die Erholung.
Der Nasdaq-100 als Antrieb: Wir konzentrieren uns auf den Nasdaq-100, weil er zu den dynamischsten Wachstumsindizes gehört. Dreht der Markt, erholt sich der Nasdaq-100 nicht nur, er führt einen neuen Aufwärtszyklus häufig an. Dieses strukturelle Tempo ist unser wichtigster Schutz gegen lang anhaltende Drawdowns. Wir sind in dem Markt aktiv, in dem der Weg aus dem Tal typischerweise am kürzesten ist.
MAR Ratio statt maximalem Drawdown: Wir bewerten Strategien nach ihrer MAR Ratio, der jährlichen Wachstumsrate geteilt durch den maximalen Drawdown, und nicht nach der Tiefe des Drawdowns für sich allein. Wir wollen ein gutes Verhältnis von Ertrag zu Belastung. Erholt sich eine Strategie nicht kräftig genug, um ihre Drawdowns zu rechtfertigen, besteht sie die Prüfung des Ordertune-Regelwerks nicht.
Liquidität als Feder: Eine schnelle Erholung setzt Liquidität voraus. In einem Markt, in dem Orders nicht zu vernünftigen Kursen ausgeführt werden, ist keine schnelle Erholung möglich. Durch die Konzentration auf den Nasdaq-100 ist der Erholungsmechanismus strukturell vorhanden und sofort verfügbar, wenn das Marktregime wechselt.
Die trügerische Sicherheit geringer Volatilität gehört zu den teuersten Missverständnissen privater Vermögensverwaltung. Ein Rechenbeispiel: Eine Strategie mit 3 % maximalem Drawdown und 4 % Jahresrendite hat eine MAR Ratio von 1,3. Eine Strategie mit 20 % maximalem Drawdown und 35 % Jahresrendite hat eine MAR Ratio von 1,75. Nach der einzigen Kennzahl, die Kosten und Entschädigung zugleich misst, ist die „riskante“ Strategie effizienter. Die „konservative“ Strategie zahlt je Einheit eingegangenen Risikos weniger aus und bindet mehr Zeit des Anlegers in der Erholung.
Die Frage ist nie, wie tief ein Drawdown für sich genommen ist. Die Frage ist immer, wie schnell und wie wirksam sich die Strategie davon erholt. Elastizität, die Fähigkeit, kraftvoll und zügig zum Höchststand zurückzukehren, entscheidet darüber, ob ein Drawdown eine vorübergehende Unterbrechung ist oder eine dauerhafte Bremse für den Zinseszinseffekt.
Modell-Performance
Die Modellkurve über das Fenster und mit der Positionsgröße, die Sie wählen. Kapital, Drawdown und Marktengagement stammen aus demselben täglichen Datenstand, den ein kostenloses Ordertune-Konto liest — hier wird nichts in Ihrem Browser berechnet.
Modell-Performance vom 22.10.2021 bis 20.10.2026, bei 3 % des Kapitals je Trade. Die Kurve ist über dieses Fenster wöchentlich gezeichnet; die Kennzahlen sind auf jedem Handelstag berechnet.
Modelldaten bis 20.10.2026. Täglich neu erstellt aus denselben Zahlen, die ein kostenloses Ordertune-Konto zeigt. Vergangene Ergebnisse sind keine Zusage für die Zukunft.
Was das für Ihre Strategie bedeutet
Berechnen Sie bei jeder Strategie neben dem maximalen Drawdown drei weitere Kennzahlen: den Recovery Factor, die MAR Ratio und die mittlere Erholungszeit nach Drawdowns unterschiedlicher Größe. Eine Strategie mit hohem maximalem Drawdown, aber starkem Recovery Factor und hoher MAR Ratio erzielt viel Rendite je Einheit eingegangenen Risikos. Eine Strategie mit geringem maximalem Drawdown, aber schwacher MAR Ratio verbraucht Risiko ohne angemessene Entschädigung und bindet Ihr Kapital in langen Erholungsphasen, die den Zinseszinseffekt bremsen.
Bei Ordertune ist die MAR Ratio ein zentrales Gestaltungskriterium. Jedes Signal muss genug Rendite erzeugen, um den Drawdown zu rechtfertigen, den es verursacht, und die Erholung muss schnell genug sein, um die Kapitalauslastung hoch zu halten. Wir konzentrieren uns auf den Nasdaq-100, weil seine strukturelle Elastizität das ermöglicht. Ihr Kapital soll für die Zukunft arbeiten, statt in der Vergangenheit festzuhängen und einen Drawdown aufzuholen, der nach wenigen Wochen hätte vorbei sein sollen.
Messen Sie daher nicht nur, wie tief der Einbruch ist, sondern auch, wie schnell der Weg zurück gelingt. Dieses Verhältnis entscheidet darüber, ob Sie am Ende vorn liegen.
Risiko verstehen
Begriffe erklärt
Wer das Tempo nicht misst, übersieht die Kosten der Zeit.
Der Recovery Factor ist eine Kennzahl, die den Gesamtnettogewinn einer Strategie durch ihren maximalen Drawdown teilt. Er misst, wie gut das System den Anleger für den schlimmsten historischen Verlust entschädigt. Ein Recovery Factor über 3 gilt allgemein als Zeichen eines hochwertigen Verhältnisses von Risiko und Ertrag. Ein Wert unter 1 deutet darauf hin, dass die Strategie nicht genug Rendite erzeugt, um ihr maximales Risiko zu rechtfertigen.
Nüchtern betrachtet: Der Recovery Factor macht aus dem maximalen Drawdown, einer isolierten Zahl, eine aussagekräftige Risikobewertung. Ein Drawdown von -20 % bei einem Recovery Factor von 5 ist ein gut entschädigtes Risiko. Ein Drawdown von -10 % bei einem Recovery Factor von 0,8 bedeutet, dass die Strategie noch nicht genug Gewinn erzeugt hat, um ihren schlimmsten historischen Verlust zu decken. Der Anleger arbeitet dann mit einem Defizit im Risikobudget. Wer den Drawdown ohne den Recovery Factor bewertet, misst die Kosten, aber nicht die Entschädigung.
Die MAR Ratio (Managed Account Reports Ratio) ergibt sich aus der jährlichen Wachstumsrate (CAGR) einer Strategie geteilt durch ihren maximalen Drawdown. Sie ist ein standardisiertes Maß für die jährliche Rendite je Einheit akzeptierten maximalen Drawdowns, also das Verhältnis von Ertrag zu Belastung einer systematischen Strategie. Eine MAR Ratio über 1,0 bedeutet, dass die Strategie je Prozentpunkt maximalen Drawdowns mehr als einen Prozentpunkt jährlicher Rendite erzielt.
Nüchtern betrachtet: Die MAR Ratio ist das direkteste verfügbare Maß für die Kapitaleffizienz einer systematischen Strategie. Sie zwingt dazu, Kosten, also den maximalen Drawdown, und Entschädigung, also die jährliche Rendite, in einer Zahl zu betrachten. Eine Strategie mit hoher MAR Ratio erzielt viel Rendite je Einheit Risiko. Eine Strategie mit niedriger MAR Ratio verbraucht Risiko ohne angemessene Entschädigung. Ordertune nutzt die MAR Ratio als zentralen Filter, weil sie die Frage am ehrlichsten beantwortet, die sich jeder Anleger stellen sollte: Werde ich für das Risiko, das ich eingehe, ausreichend entschädigt?
Die Elastizität des Kapitals beschreibt die Fähigkeit einer Strategie, nach einem Drawdown schnell und kräftig zum Höchststand zurückzukehren, gewissermaßen die Federkraft eines Handelssystems. Bei einer sehr elastischen Strategie folgen auf Verluste rasche, entschiedene Erholungen, getragen von einem starken Marktmechanismus. Bei einer wenig elastischen Strategie folgen auf Verluste langsame, zähe Erholungen, weil strukturelle Wachstumskräfte schwach sind oder fehlen.
Nüchtern betrachtet: Die Elastizität des Kapitals hängt von zwei Faktoren ab: der Stärke des Marktmechanismus hinter dem statistischen Vorteil der Strategie und der Liquidität des gehandelten Instruments. Eine Strategie, die auf einer starken, beständigen Marktineffizienz in einem sehr liquiden Instrument beruht, hat die strukturelle Grundlage für hohe Elastizität. Eine Strategie mit schwachem Vorteil in einem illiquiden Instrument hat keines von beidem. Sie erlebt die Verluste einer volatilen Strategie und das Erholungstempo einer konservativen, die ungünstigste Kombination von Risikoeigenschaften.
Die Kapitalauslastung ist der Anteil der Zeit, in dem das Kapital einer Anlage neue Rendite erwirtschaftet, statt frühere Verluste aufzuholen. Eine Strategie mit hoher Kapitalauslastung verbringt den Großteil ihrer Zeit auf oder nahe am Allzeithoch, wo jeder Dollar zu neuem Wachstum beiträgt. Eine Strategie mit geringer Kapitalauslastung verbringt einen erheblichen Teil ihrer Zeit in der Erholung, in der das Kapital die Vergangenheit repariert, statt die Zukunft aufzubauen.
Nüchtern betrachtet: Die Kapitalauslastung macht die Opportunitätskosten sichtbar. In jedem Monat unter Wasser wächst eine Strategie nicht mit ihrer normalen erwarteten Rate, und das in dieser Zeit entgangene Wachstum ist ein realer finanzieller Verlust, der in keiner Performance-Übersicht erscheint. Das Tempo der Erholung ist der wichtigste Hebel für die Kapitalauslastung: Strategien, die sich schnell erholen, maximieren den Zeitanteil, in dem das Kapital produktiv eingesetzt ist. Deshalb bestimmt die Erholungszeit, nicht die Tiefe des Drawdowns, am direktesten die Effizienz einer systematischen Strategie über jeden endlichen Anlagehorizont.
Opportunitätskosten sind im Zusammenhang mit Drawdowns die Rendite, die entgeht, weil das Kapital damit beschäftigt ist, einen Verlust aufzuholen, statt in produktiven Positionen zu arbeiten. Sie sind die unsichtbare Steuer einer langsamen Erholung: auf keiner Abrechnung sichtbar, in keinem prozentualen Drawdown enthalten, aber real und mit jeder Woche unter dem vorherigen Höchststand wachsend.
Nüchtern betrachtet: Die Opportunitätskosten sind die Dimension des Drawdown-Risikos, die am beständigsten übersehen wird und am beständigsten Geld kostet. Ein Drawdown von -10 %, dessen Erholung zwei Jahre dauert, kostet nicht 10 %, sondern 10 % plus zwei Jahre Wachstum zur erwarteten Rate der Strategie. Je länger die Erholung, desto höher die tatsächlichen Kosten. Deshalb kann eine schnelle Erholung von -20 % über einen ausreichend langen Zeitraum günstiger sein als eine langsame Erholung von -10 %, und deshalb ist die Elastizität des Kapitals, nicht die Tiefe des Drawdowns, das richtige Hauptkriterium für die tatsächlichen Kosten des Risikos.
Weil die Gesamtkosten eines Drawdowns nicht nur den prozentualen Verlust umfassen, sondern auch die Zeit, in der das Kapital nicht wächst. Ein Drawdown von -20 %, der nach drei Wochen aufgeholt ist, verursacht nur kurze Opportunitätskosten und bringt das Kapital fast sofort wieder in produktiven Einsatz. Ein Drawdown von -10 %, dessen Erholung zwei Jahre dauert, verursacht zwei Jahre entgangenes Wachstum zur erwarteten Rate der Strategie. Diese Gesamtkosten übersteigen den Verlust von 10 % in absoluten Zahlen fast sicher. Die Erholungszeit bestimmt die Kapitalauslastung, und die Kapitalauslastung bestimmt die tatsächliche Effizienz der Strategie über jeden endlichen Anlagezeitraum. Die Tiefe allein tut das nicht.
Die MAR Ratio teilt die jährliche Wachstumsrate (CAGR) einer Strategie durch ihren maximalen Drawdown und ergibt so ein standardisiertes Verhältnis von Ertrag zu Belastung. Eine MAR Ratio von 1,0 bedeutet einen Prozentpunkt jährlicher Rendite je Prozentpunkt maximalen Drawdowns. Ein Wert von 2,0 bedeutet doppelt so viel Rendite je Einheit des schlimmsten Verlusts. Mit der MAR Ratio lassen sich Strategien mit unterschiedlichen Risikoprofilen auf gleicher Grundlage vergleichen. Ein Rechenbeispiel: Eine Strategie mit 30 % maximalem Drawdown und 45 % CAGR (MAR 1,5) ist kapitaleffizienter als eine mit 10 % maximalem Drawdown und 12 % CAGR (MAR 1,2), obwohl die zweite nach dem Drawdown allein „sicherer“ wirkt.
Weil Volatilität die Stärke der Kursschwankungen misst, nicht die Effizienz der Erholung. Eine Strategie mit geringer Volatilität kann einen kleinen maximalen Drawdown haben, sich davon aber so langsam erholen, dass die Opportunitätskosten der Erholung den Drawdown selbst übersteigen. Eine Strategie mit hoher Volatilität kann einen großen maximalen Drawdown haben, sich aber so schnell erholen, dass die gesamte Zeit, in der das Kapital ungenutzt ist, gering bleibt. Für den Zinseszinseffekt zählt nicht die Tiefe des schlimmsten Ereignisses, sondern der Zeitanteil, in dem das Kapital nicht wächst. Strategien mit geringer Volatilität schneiden hier oft schlecht ab, weil ihr Erholungsmechanismus ebenso schwach ist, wie ihr Schutz vor Drawdowns stark ist.
Eine schnelle Erholung setzt voraus, dass ein Wiedereinstieg in profitable Positionen sofort möglich ist, wenn das Marktregime wechselt. In illiquiden Märkten wird die Erholung dadurch gebremst, dass der Markt den Wiederaufbau von Positionen nicht zu vernünftigen Kursen aufnehmen kann. Die Spanne zwischen Geld- und Briefkurs weitet sich, die Markttiefe bricht ein, und der Wiederaufbau des Exposures nach einem Drawdown verursacht zusätzliche Reibungskosten, die die Erholung verlängern. In sehr liquiden Märkten wie dem Nasdaq-100 ist ein Wiedereinstieg in nahezu jeder Größe fast sofort möglich, sobald sich die Bedingungen bessern, und der strukturelle Wachstumsantrieb des Marktes liefert die Richtung, die die Erholung trägt, sobald das ungünstige Regime vorüber ist. Liquidität ist die Voraussetzung für Elastizität.
Das Ordertune-Regelwerk ist über drei Mechanismen auf kurze Erholungszeiten ausgerichtet. Erstens sorgt die ausschließliche Konzentration auf den Nasdaq-100 dafür, dass der Erholungsmechanismus, der strukturelle Wachstumsantrieb eines der liquidesten Aktienindizes der Welt, immer verfügbar ist, wenn das Marktregime wechselt. Zweitens sehen die Regeln über die regimebasierte Steuerung des Exposures in Phasen, in denen Erholungen historisch langsam verlaufen, ein geringeres Exposure vor und in Phasen schneller Erholung ein höheres. Die entsprechenden Orders geben Sie selbst frei. So bleibt die Kapitalauslastung über den gesamten Marktzyklus hoch. Drittens muss jeder Bestandteil einer Strategie seinen Beitrag zum Drawdown mit ausreichender Rendite rechtfertigen, weil die MAR Ratio ein zentrales Gestaltungskriterium ist. So bleibt das Verhältnis von Erholung zu Risiko oberhalb der Schwelle des Regelwerks. Ziel ist nicht, Drawdowns um jeden Preis zu minimieren, sondern dass jeder Drawdown von einer schnelleren und größeren Erholung gefolgt wird, als er kostet.
Zur Einordnung
„Ein Rückgang von 20 % ist eine Verletzung, die heilt. Eine langsame Erholung ist eine schleichende Belastung, die das Depot über lange Zeit schwächt.“
Fazit
Risiko ist kein Prozentsatz, sondern eine Funktion von Zeit und Effizienz. Eine Strategie mit tiefen Drawdowns, die sich sehr schnell erholt, ist einer stabilen Strategie, die jahrelang unter Wasser bleibt, strukturell oft überlegen. Die erste hält die Kapitalauslastung hoch und die Disziplin des Anlegers intakt, die zweite zehrt langsam an beidem.
Bei Ordertune haben die MAR Ratio und der Recovery Factor Vorrang, weil sie Risiko ehrlich messen, einschließlich der Zeitdimension, die der maximale Drawdown ignoriert. Wir konzentrieren uns auf den Nasdaq-100, weil seine strukturelle Elastizität einen der schnellsten Erholungsmechanismen am Aktienmarkt bietet. Ihr Kapital soll für die Zukunft arbeiten, statt einen Drawdown aufzuholen, der nach wenigen Wochen hätte erledigt sein sollen.
Messen Sie daher nicht nur, wie tief der Einbruch ist, sondern auch, wie schnell der Weg zurück gelingt. Dieses Verhältnis entscheidet darüber, ob Sie am Ende vorn liegen.
Weiterführende Quellen
- Thomas Stridsman — Trading Systems That Work: Eine gründliche Behandlung von MAR Ratio, Recovery Factor und Kennzahlen der Kapitaleffizienz. Das Buch zeigt, warum Kennzahlen, die Ertrag und Belastung ins Verhältnis setzen, eine vollständigere Risikobewertung liefern als die Tiefe des Drawdowns allein und wie sie in Strategieauswahl und Positionsgröße einfließen sollten.
- Ralph Vince — The Mathematics of Money Management: Der mathematische Rahmen für Kapitalauslastung, Opportunitätskosten und den Zusammenhang von Drawdown-Tiefe, Erholungstempo und langfristigem Vermögenszuwachs. Das Buch begründet, warum Zeit eine ebenso wichtige Risikogröße ist wie der prozentuale Verlust.
Drei Tarife. Ein Ziel. Ihre Wahl.
Core Exposure
Der Einstieg. Für kleinere Depots
129 €
pro Monat, zzgl. MwSt.
- Kuratierte Auswahl, passend für kleinere Depots
- Broker-Anbindung (IBKR über die Bridge)
- Freigabe per Klick über Ihr eigenes Interactive-Brokers-Konto
- Orders gesammelt an Ihren Broker übergeben
- Positionsgröße frei wählbar
- Monatlich kündbar
Das Fundament. Systematisch von Anfang an.
Core ist Ihr Einstieg in den systematischen Handel. Eine kuratierte Auswahl institutioneller Strategien folgt festen Regeln im Nasdaq-100. Jedes Signal, jeder Einstieg und jeder Ausstieg erscheint in Ihrem Ordertune Terminal. Die Ausführung bleibt vollständig in Ihrer Hand.
Für wen: Core eignet sich für kleinere Depots und für alle, die systematisch einsteigen möchten. Wächst Ihr Kapital, verteilt Advanced das Risiko auf eine breitere Strategieauswahl. Wir bieten keine Anlageberatung, sondern ein klares, wiederholbares Regelwerk, dem Sie aus eigener Entscheidung folgen.
Advanced
Breiter aufgestellt. Für wachsende Depots
279 €
pro Monat, zzgl. MwSt.
- Ausgewählte Strategien mit Live-Signalen
- Broker-Anbindung (IBKR über die Bridge)
- Freigabe per Klick über Ihr eigenes Interactive-Brokers-Konto
- Orders gesammelt an Ihren Broker übergeben
- Positionsgröße frei wählbar
- Monatlich kündbar
Der professionelle Standard.
Advanced erweitert die Auswahl um zusätzliche Strategien mit unterschiedlichen Ansätzen. Das verteilt das Risiko und soll die Kapitalkurve glätten. Jedes Signal geben Sie selbst im Ordertune Terminal frei. Erst dann holt die Bridge auf Ihrem eigenen Server das freigegebene Signal ab und platziert die Order in Ihrem eigenen Interactive-Brokers-Konto. Ihre Broker-Zugangsdaten liegen nie bei uns, und es wird nichts ausgeführt, was Sie nicht freigegeben haben.
Die Voraussetzung: Sie halten sich an die Regeln, auch wenn es sich im Moment falsch anfühlt. Advanced richtet sich an alle, die diszipliniert handeln, nicht an alle, die recht behalten wollen. Was Sie dafür brauchen, ist ein kühler Kopf.
Institutional Alpha
Das volle Strategie-Portfolio. Gebaut für größere Depots
489 €
pro Monat, zzgl. MwSt.
- Alle Strategien mit allen Signalen, long und short
- Broker-Anbindung (IBKR über die Bridge)
- Zusätzliche Strategien zur Diversifikation größerer Depots
- Freigabe per Klick über Ihr eigenes Interactive-Brokers-Konto
- Orders gesammelt an Ihren Broker übergeben
- Positionsgröße frei wählbar
- Monatlich kündbar
Für Kapital, das über das Risiko einzelner Strategien hinausgewachsen ist.
Mit wachsendem Kapital werden die Einzelpositionen derselben Strategieauswahl größer – Konzentration, Slippage und Markteinfluss beginnen, den Vorteil aufzuzehren. Institutional Alpha setzt deshalb auf das gesamte Strategie-Portfolio: zusätzliche, wenig miteinander korrelierte Strategien auf der Long- und der Short-Seite, eigens für die Diversifikation großer Depots. Mehr Strategien, kleinere Einzelpositionen, eine ruhigere Kapitalkurve.
Für wen: Dieser Tarif ist für substanzielles Kapital gedacht. Unterhalb von etwa 200.000 US-Dollar bietet Advanced denselben Kern, ohne dass Sie für eine Diversifikation zahlen, die Sie noch nicht brauchen. Darüber beginnt die breitere Aufstellung für Sie zu arbeiten. Für die Short-Strategien ist ein Konto mit Margin-Funktion erforderlich. Erwartet wird, dass Sie dem Regelwerk konsequent folgen.
Strategien je Tarif
Welche Trading-Strategien Sie mit welchem Ordertune-Tarif erhalten. Der Zugang richtet sich nach dem Tarif, den Sie abonnieren – nicht nach der Dauer Ihrer Mitgliedschaft und nicht nach der Größe Ihres Kontos.
| Strategie | Ordertune Core129 €/Monat zzgl. MwSt. | Ordertune Advanced279 €/Monat zzgl. MwSt. | Institutional Alpha489 €/Monat zzgl. MwSt. |
|---|---|---|---|
| Peak Reload | Enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Rotator | Enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Selective Sniper | Enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Trend Quality Rebound | Enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Weekly Pulse | Enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Deep Dip | Nicht enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Intraday Liquidity Hunter | Nicht enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Panic Reversal | Nicht enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Precision Panic Predator | Nicht enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Selective Compounder | Nicht enthalten in Ordertune Core | Enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Alltime Shield I | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Alltime Shield II | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Alltime Shield III | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Alltime Shield IV | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Breakout Hunter | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Day Ripper | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Fast Predator | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Momentum Powerhouse | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Monthly Weakness | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Panic Shield | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Reverse | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Risk-Flow Arbitrage | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Shield | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Short Bullrun | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Tech Compounder | Nicht enthalten in Ordertune Core | Nicht enthalten in Ordertune Advanced | Enthalten in Institutional Alpha |
| Ordertune Core abonnieren | Ordertune Advanced abonnieren | Institutional Alpha abonnieren |
Gelesen aus dem Ordertune-Strategieregister am 20.10.2026 — 25 Strategien in 3 Tarifen.

Related Posts

4.6 Warum Korrelationen unter Stress ihr wahres Gesicht zeigen.
Korrelationen unter Stress verhalten sich grundlegend anders als im…

4.6 Why Correlations Reveal Their True Nature Under Stress.
Relying on average historical correlations to build a portfolio is like…

4.5 Warum leicht veränderte Parameter keine Strategie-Diversifikation sind.
Andere Parameter machen aus einer Strategie noch keine zweite. Drei…